Unsere Kanzlei hat einen rechtswidrigen Steuerprüfungsbescheid der Steuerbehörden aufgehoben
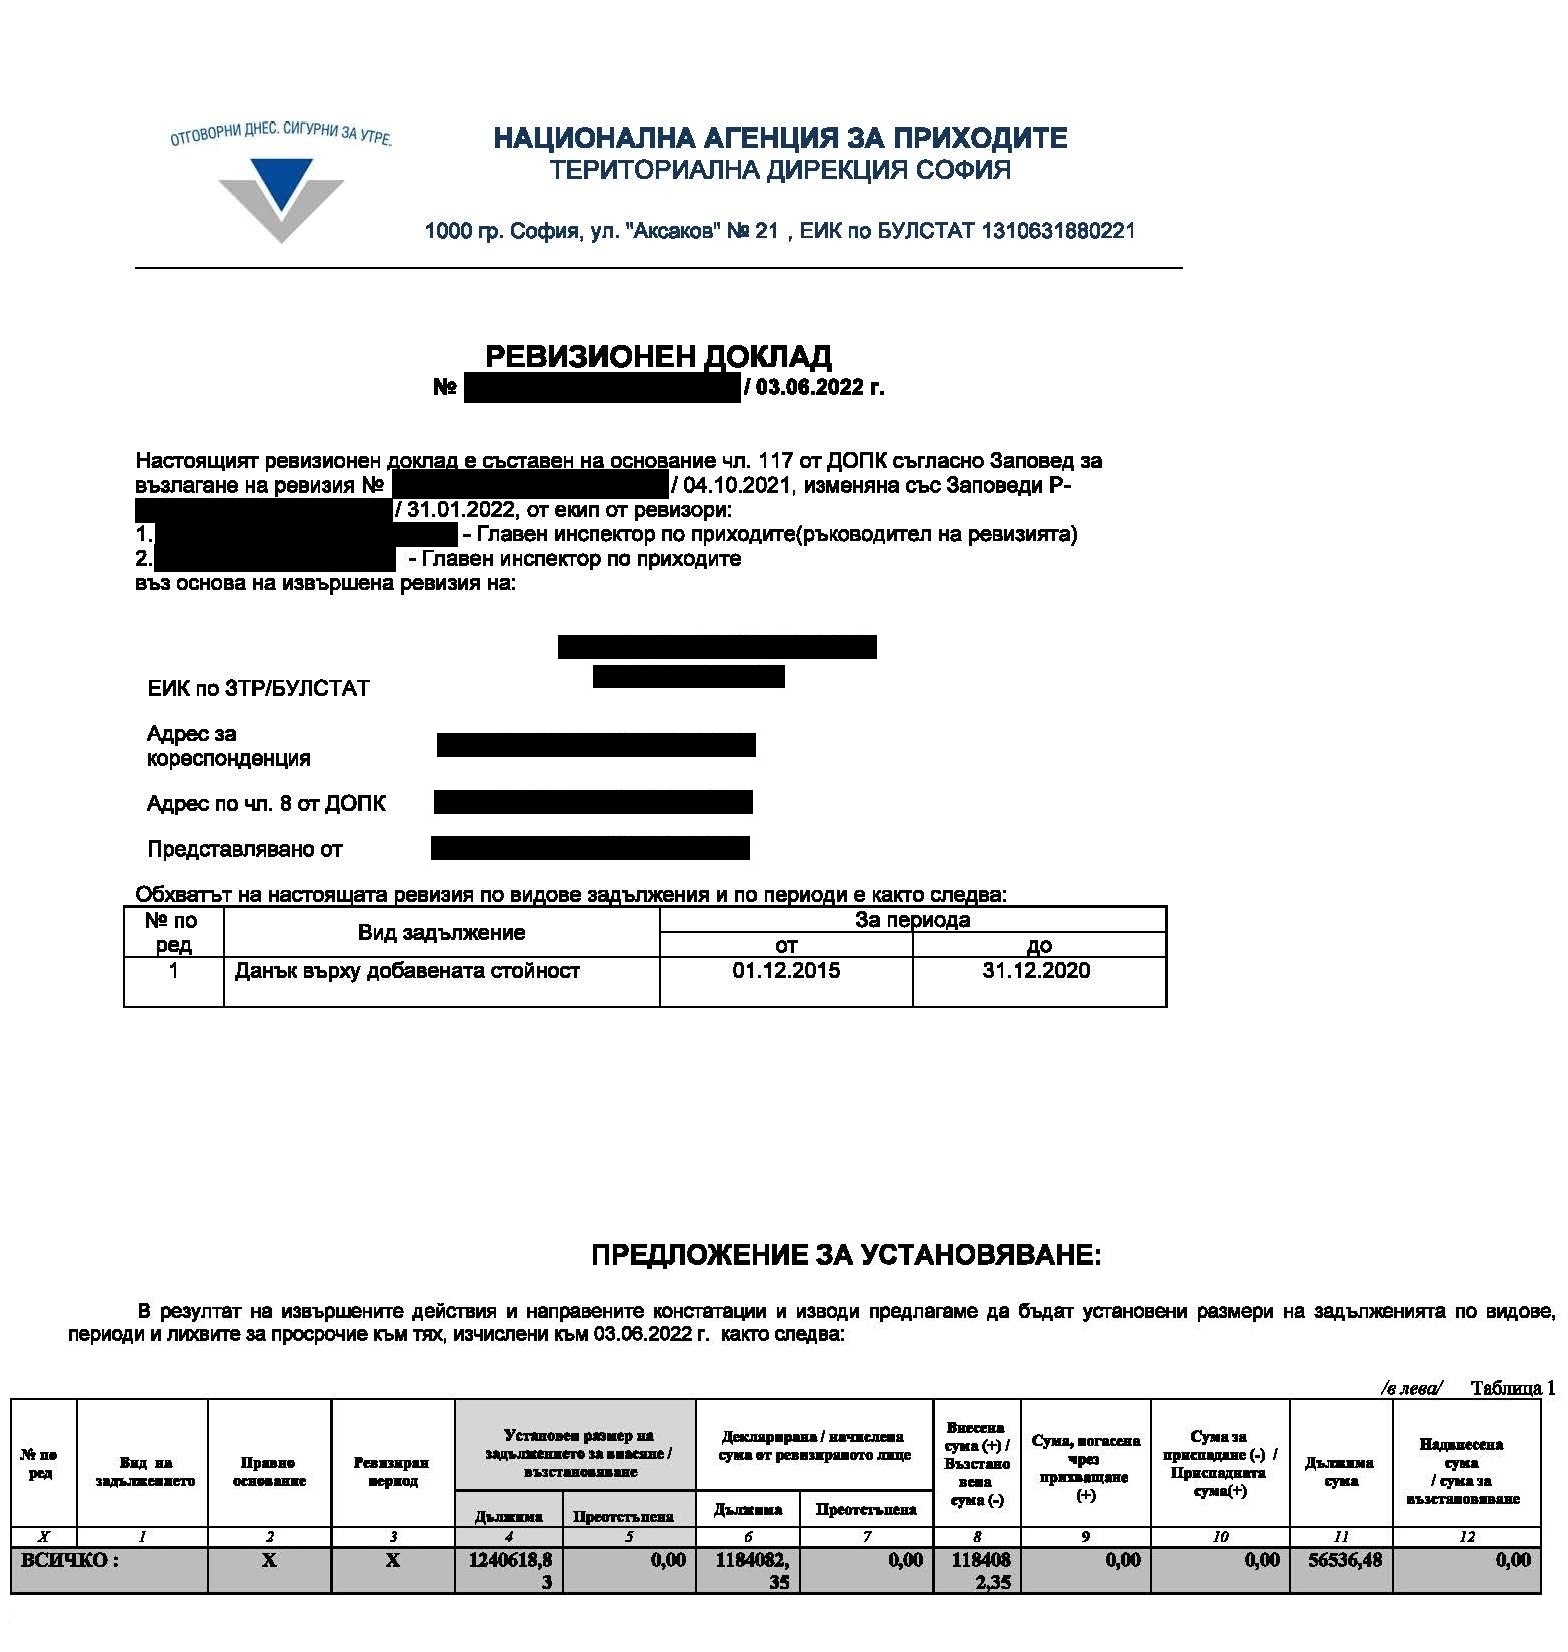
Unser langjähriger Kunde – ein etabliertes bulgarisches Unternehmen, das weltweit führende Reinigungssysteme vertreibt – wurde einer Steuerprüfung im Zusammenhang mit der Feststellung der Mehrwertsteuerverpflichtungen unterzogen.
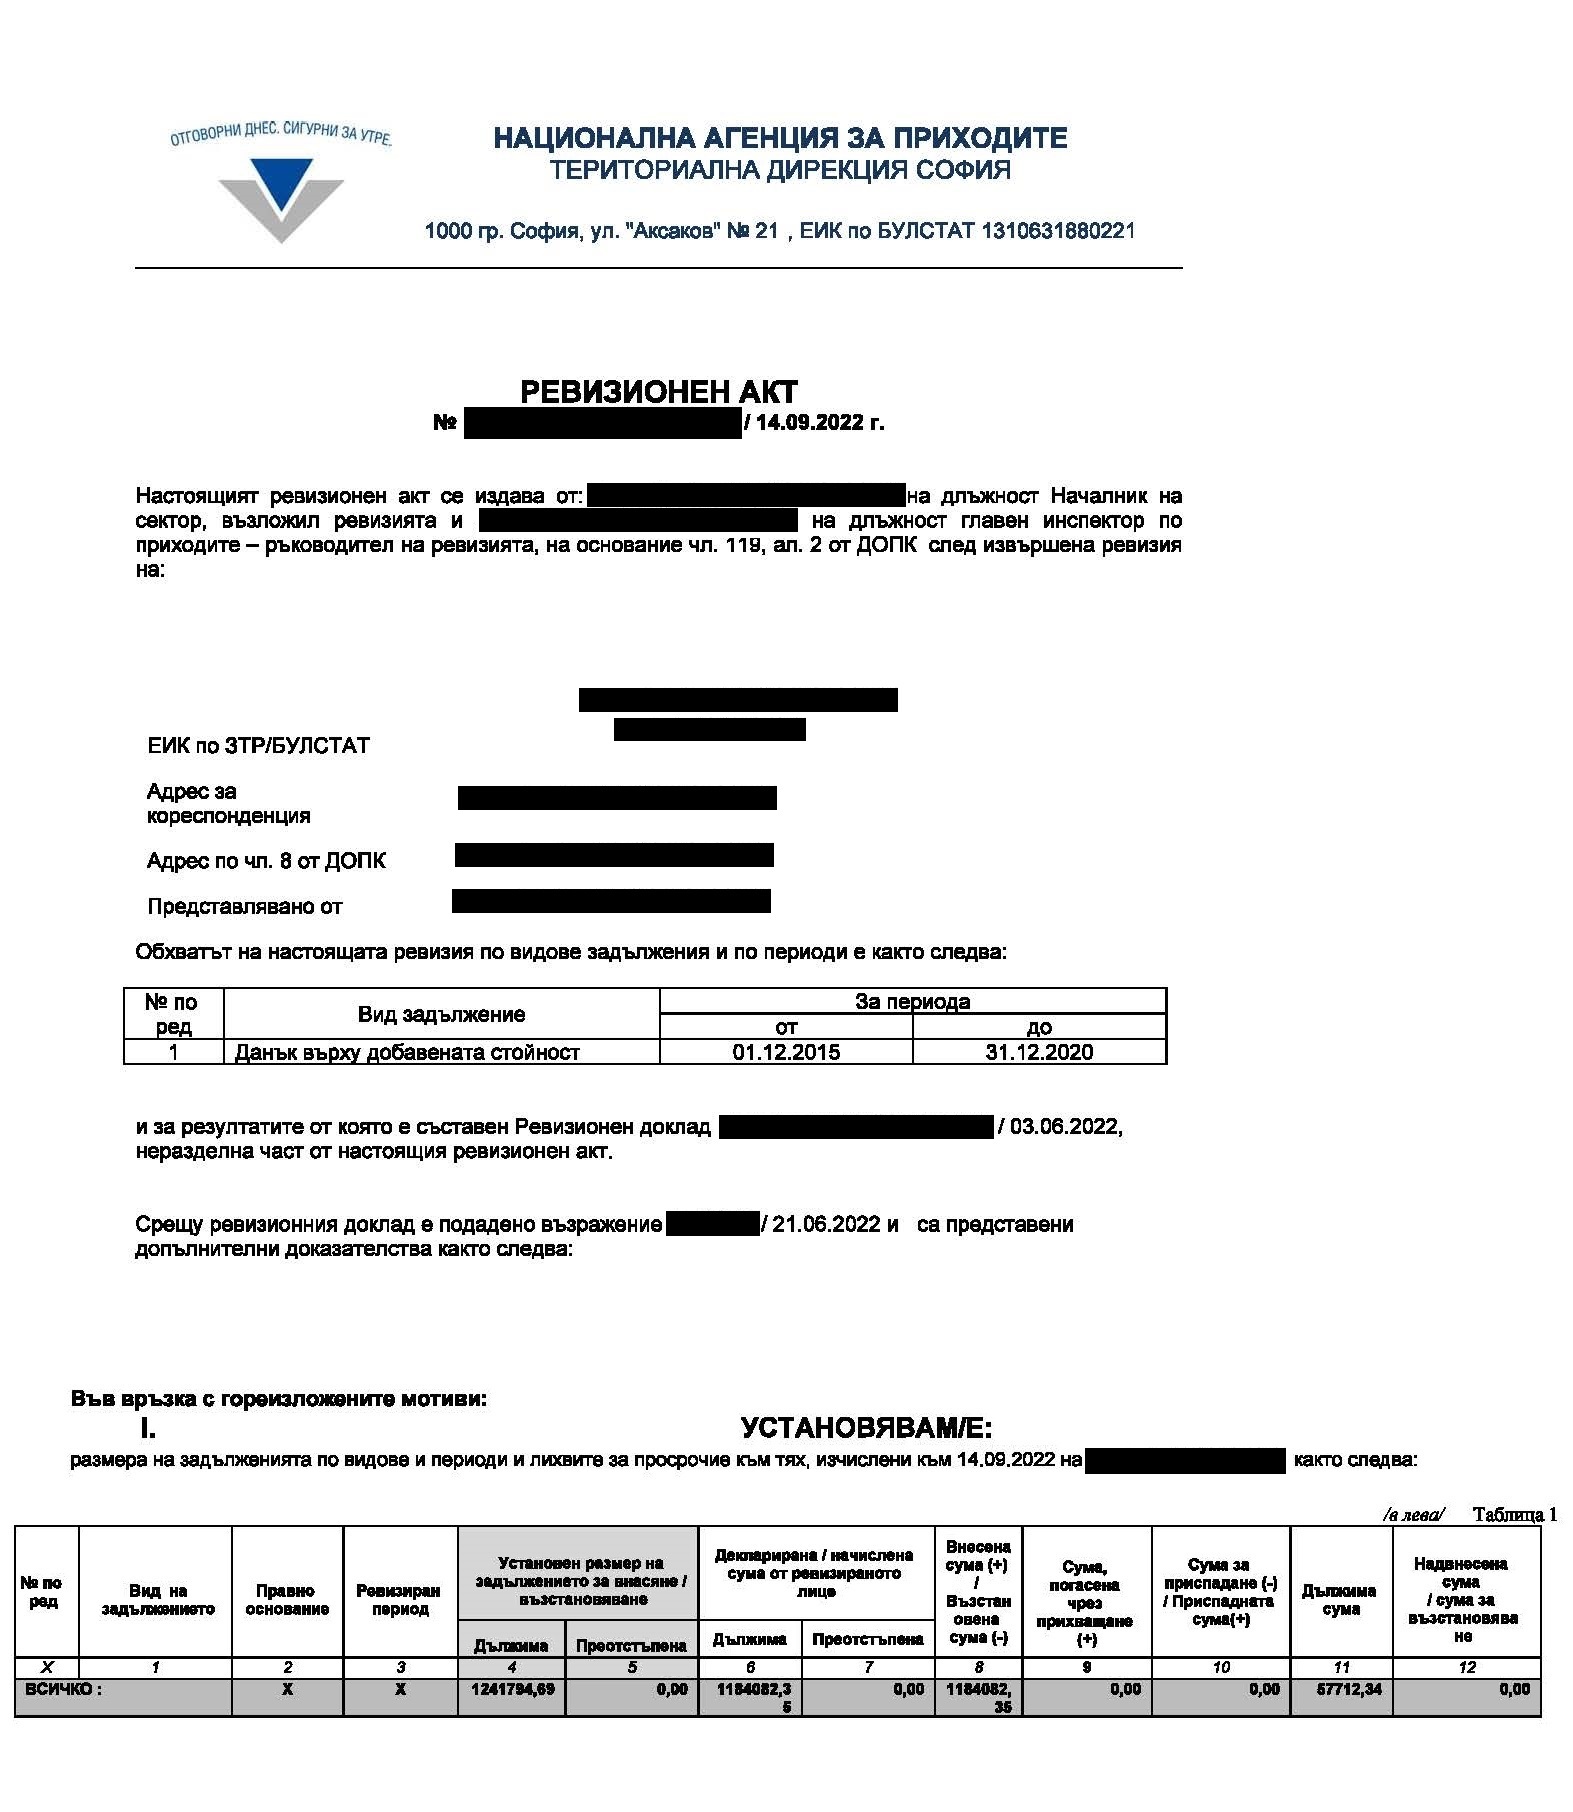
Im Rahmen des Prüfverfahrens kamen die Steuerbehörden zu dem Schluss, dass die in den Rechnungen für einen früheren Zeitraum ausgewiesenen Lieferungen an unseren Mandanten nicht real seien. Folglich wurde ihm das Recht auf Vorsteuerabzug versagt. In diesem Zusammenhang stellte die Nationale Einnahmenagentur (NAP) Mehrwertsteuerschulden sowie darauf anfallende Zinsen für den gesamten geprüften Zeitraum fest. Diese Beträge wurden im Vorfeld zwangsweise von unserem Mandanten eingezogen.
Die Begründung des Prüfungsteams für diese fehlerhaften Schlussfolgerungen basierte im Wesentlichen auf der Behauptung der Steuerbehörden, dass es den Lieferanten unseres Kunden an personellen und materiellen Ressourcen fehle. Anders ausgedrückt vertrat die NAP die Auffassung, dass ein Lieferant, der keine Angestellten beschäftigt, dessen Geschäftsführer nicht sozialversicherungspflichtig in diesem Unternehmen tätig ist oder dessen Gesellschaft weder Geschäftsräume noch Transportmittel besitzt, nicht in der Lage sei, eine tatsächliche steuerpflichtige Lieferung von Waren oder Dienstleistungen zu erbringen, für die der Leistungsempfänger einen Vorsteuerabzug geltend machen könne.
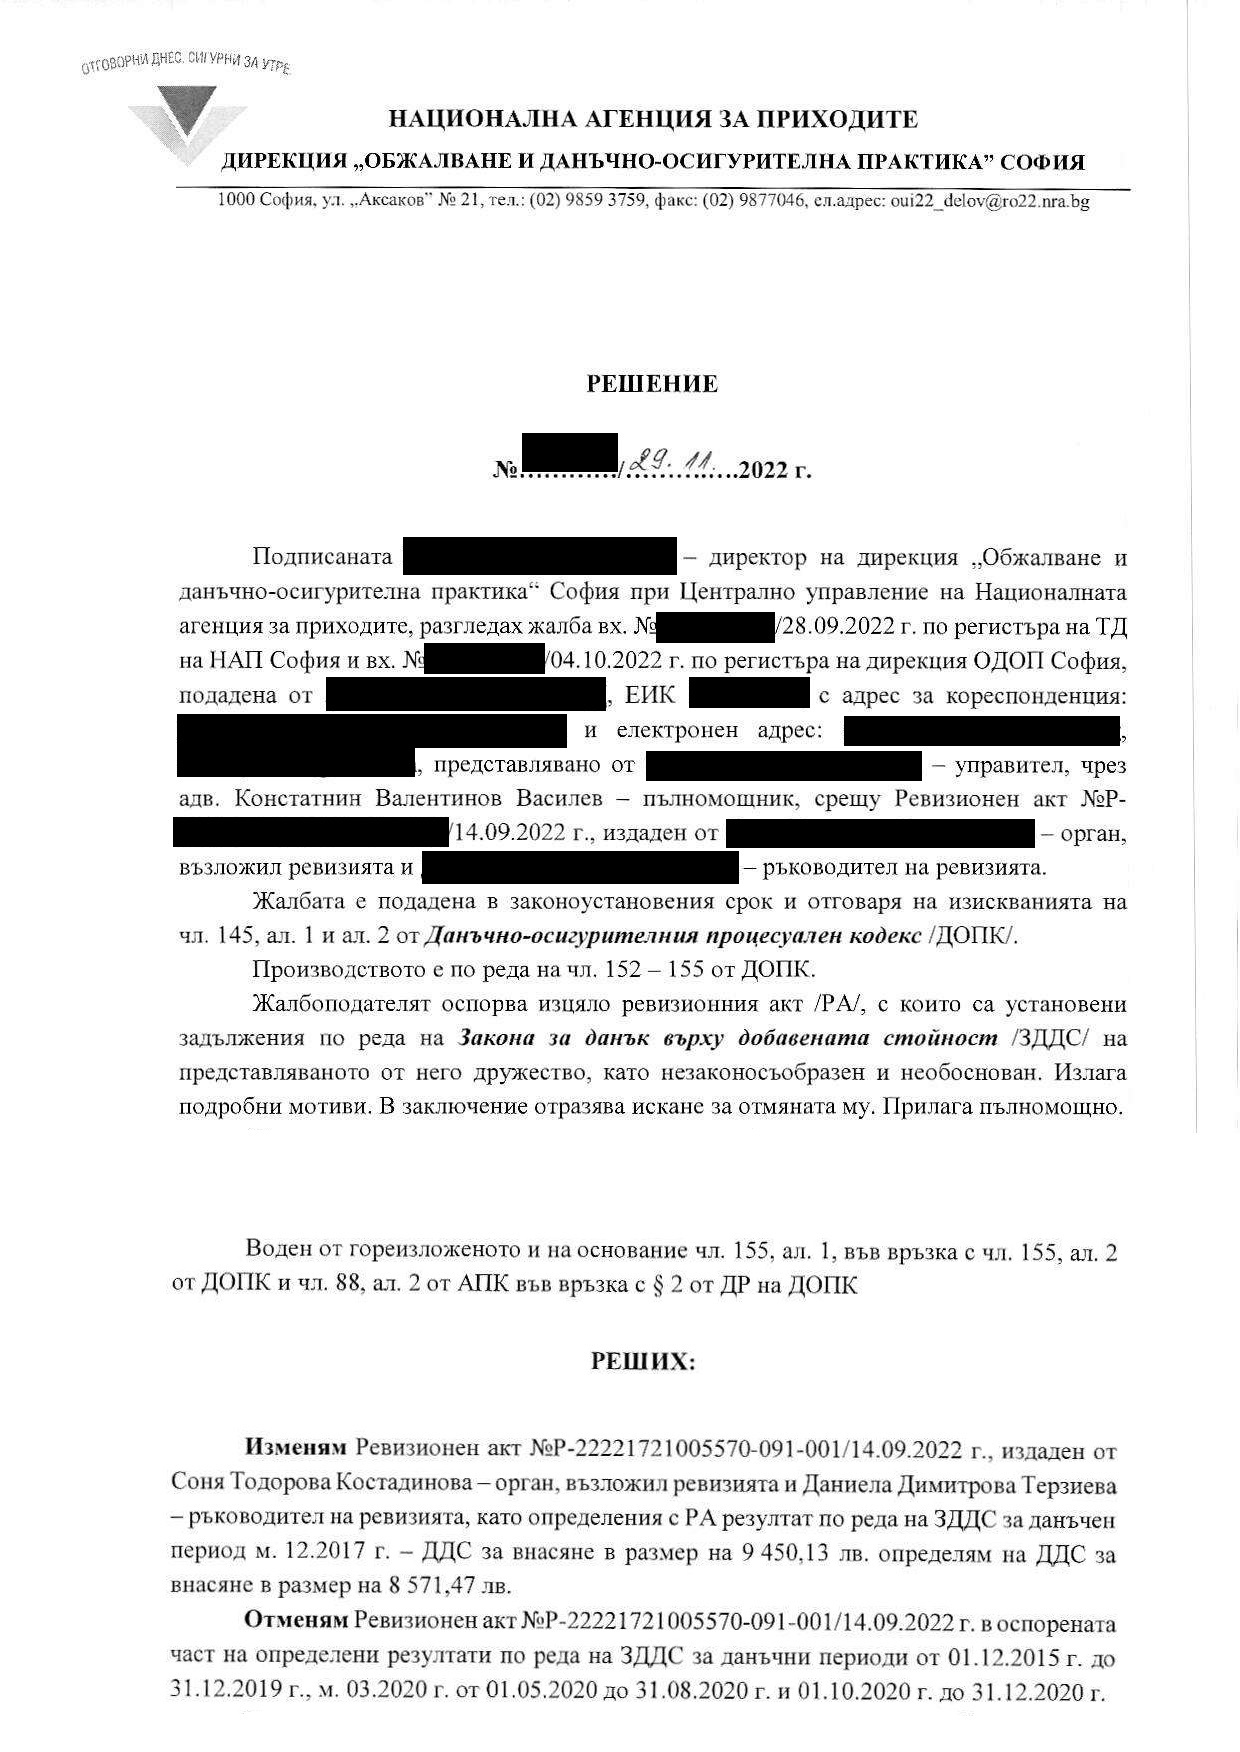
Im Zuge der Anfechtung des Steuerprüfungsbescheids im Verwaltungsverfahren (d. h. vor einer gerichtlichen Auseinandersetzung) gelang es uns, die übergeordnete Verwaltungsbehörde davon zu überzeugen, dass die Argumente des Prüfungsteams fehlerhaft waren, nicht mit den im Prüfungsverfahren gesammelten Beweisen übereinstimmten und zudem der Rechtsprechung des Europäischen Gerichtshofs sowie des Obersten Verwaltungsgerichts widersprachen. Der Direktor der Abteilung „Rechtsmittel und steuerliche Sozialversicherungspraxis“ folgte den detailliert dargelegten Argumenten in unserer Beschwerde, berücksichtigte die einschlägige Rechtsprechung und hob den Prüfbescheid auf. Dadurch konnte eine gerichtliche Auseinandersetzung vermieden und zusätzliche Kosten und Zeitaufwand für unseren Mandanten eingespart werden.
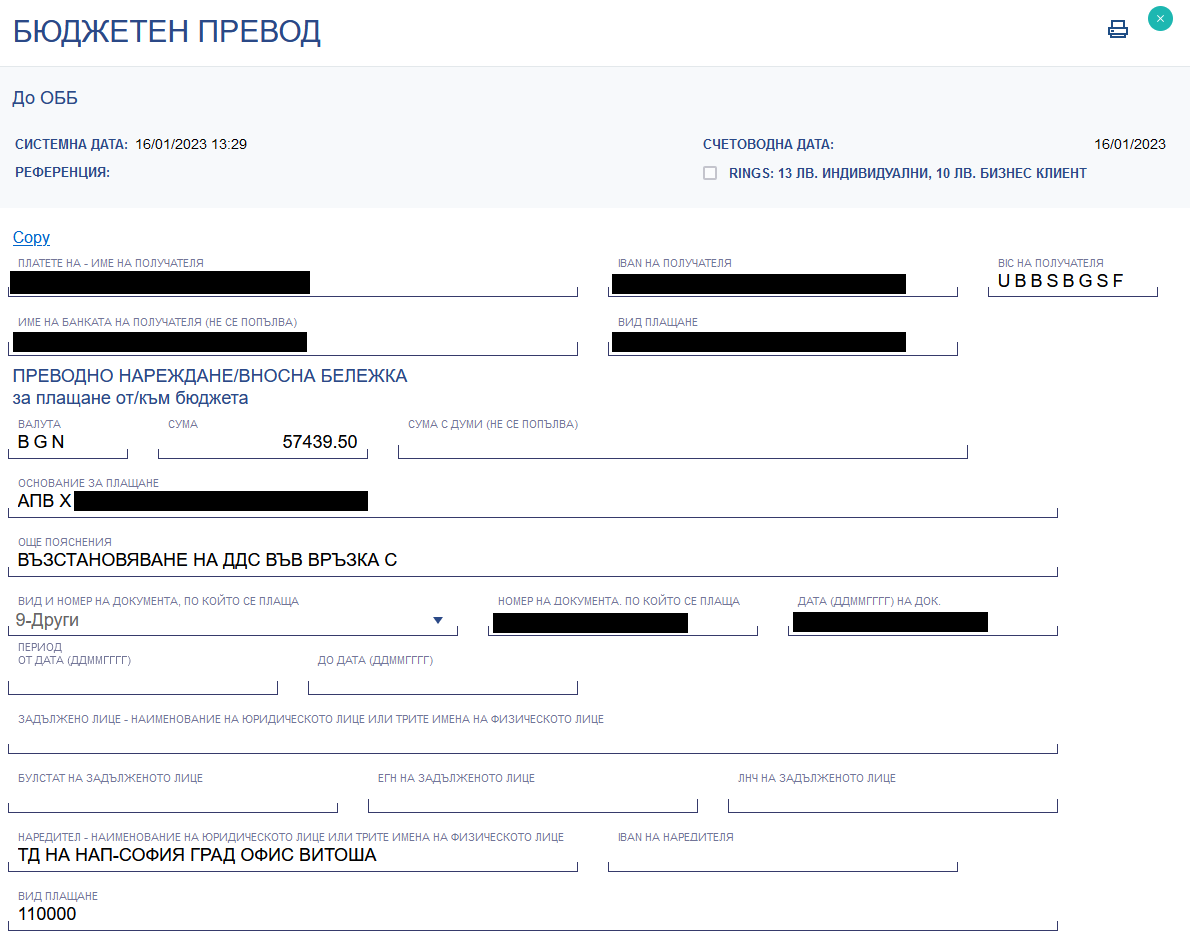
Zu Beginn der vergangenen Woche erstattete die NAP unserem Mandanten die unrechtmäßig eingezogenen Beträge zurück. Derzeit läuft das Verfahren zur Auszahlung der geschuldeten Verzugszinsen für den Zeitraum, in dem unserem Kunden diese Mittel vorenthalten wurden.
Wir freuen uns, dass wir das Unternehmen dabei unterstützen konnten, sein Recht auf bereits in Anspruch genommenen Vorsteuerabzug zu verteidigen. Darüber hinaus sind wir stolz darauf, mit solchen kleinen Erfolgen zur Wahrung des Rechtsstaatsprinzips beizutragen und die Rechte der Wirtschaftsakteure zu schützen, die das Rückgrat unserer Wirtschaft bilden.