Нашa юридическая фирма отменила незаконный акт налоговой проверки, вынесенный налоговыми органами
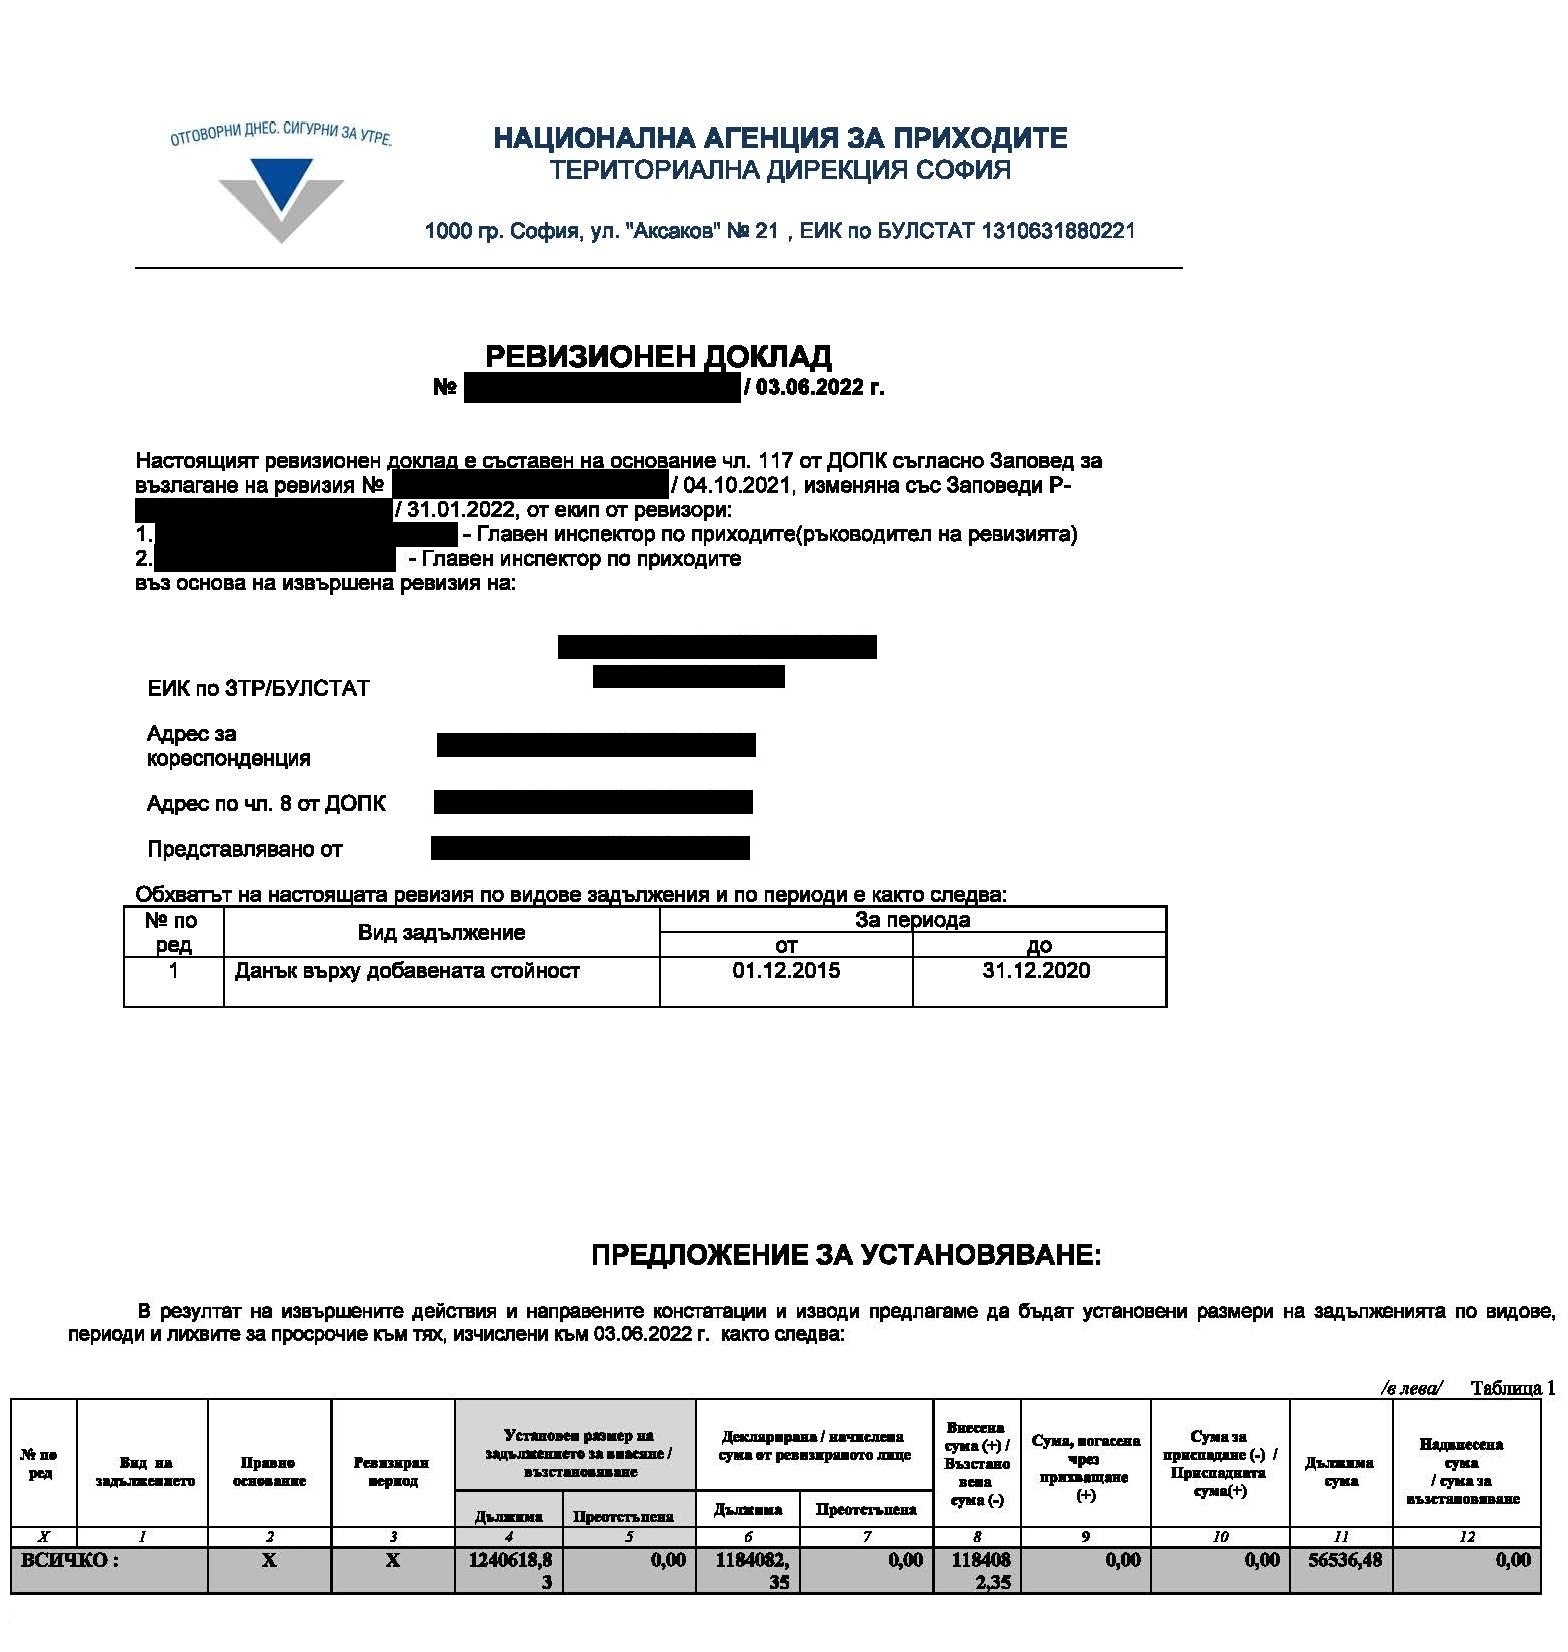
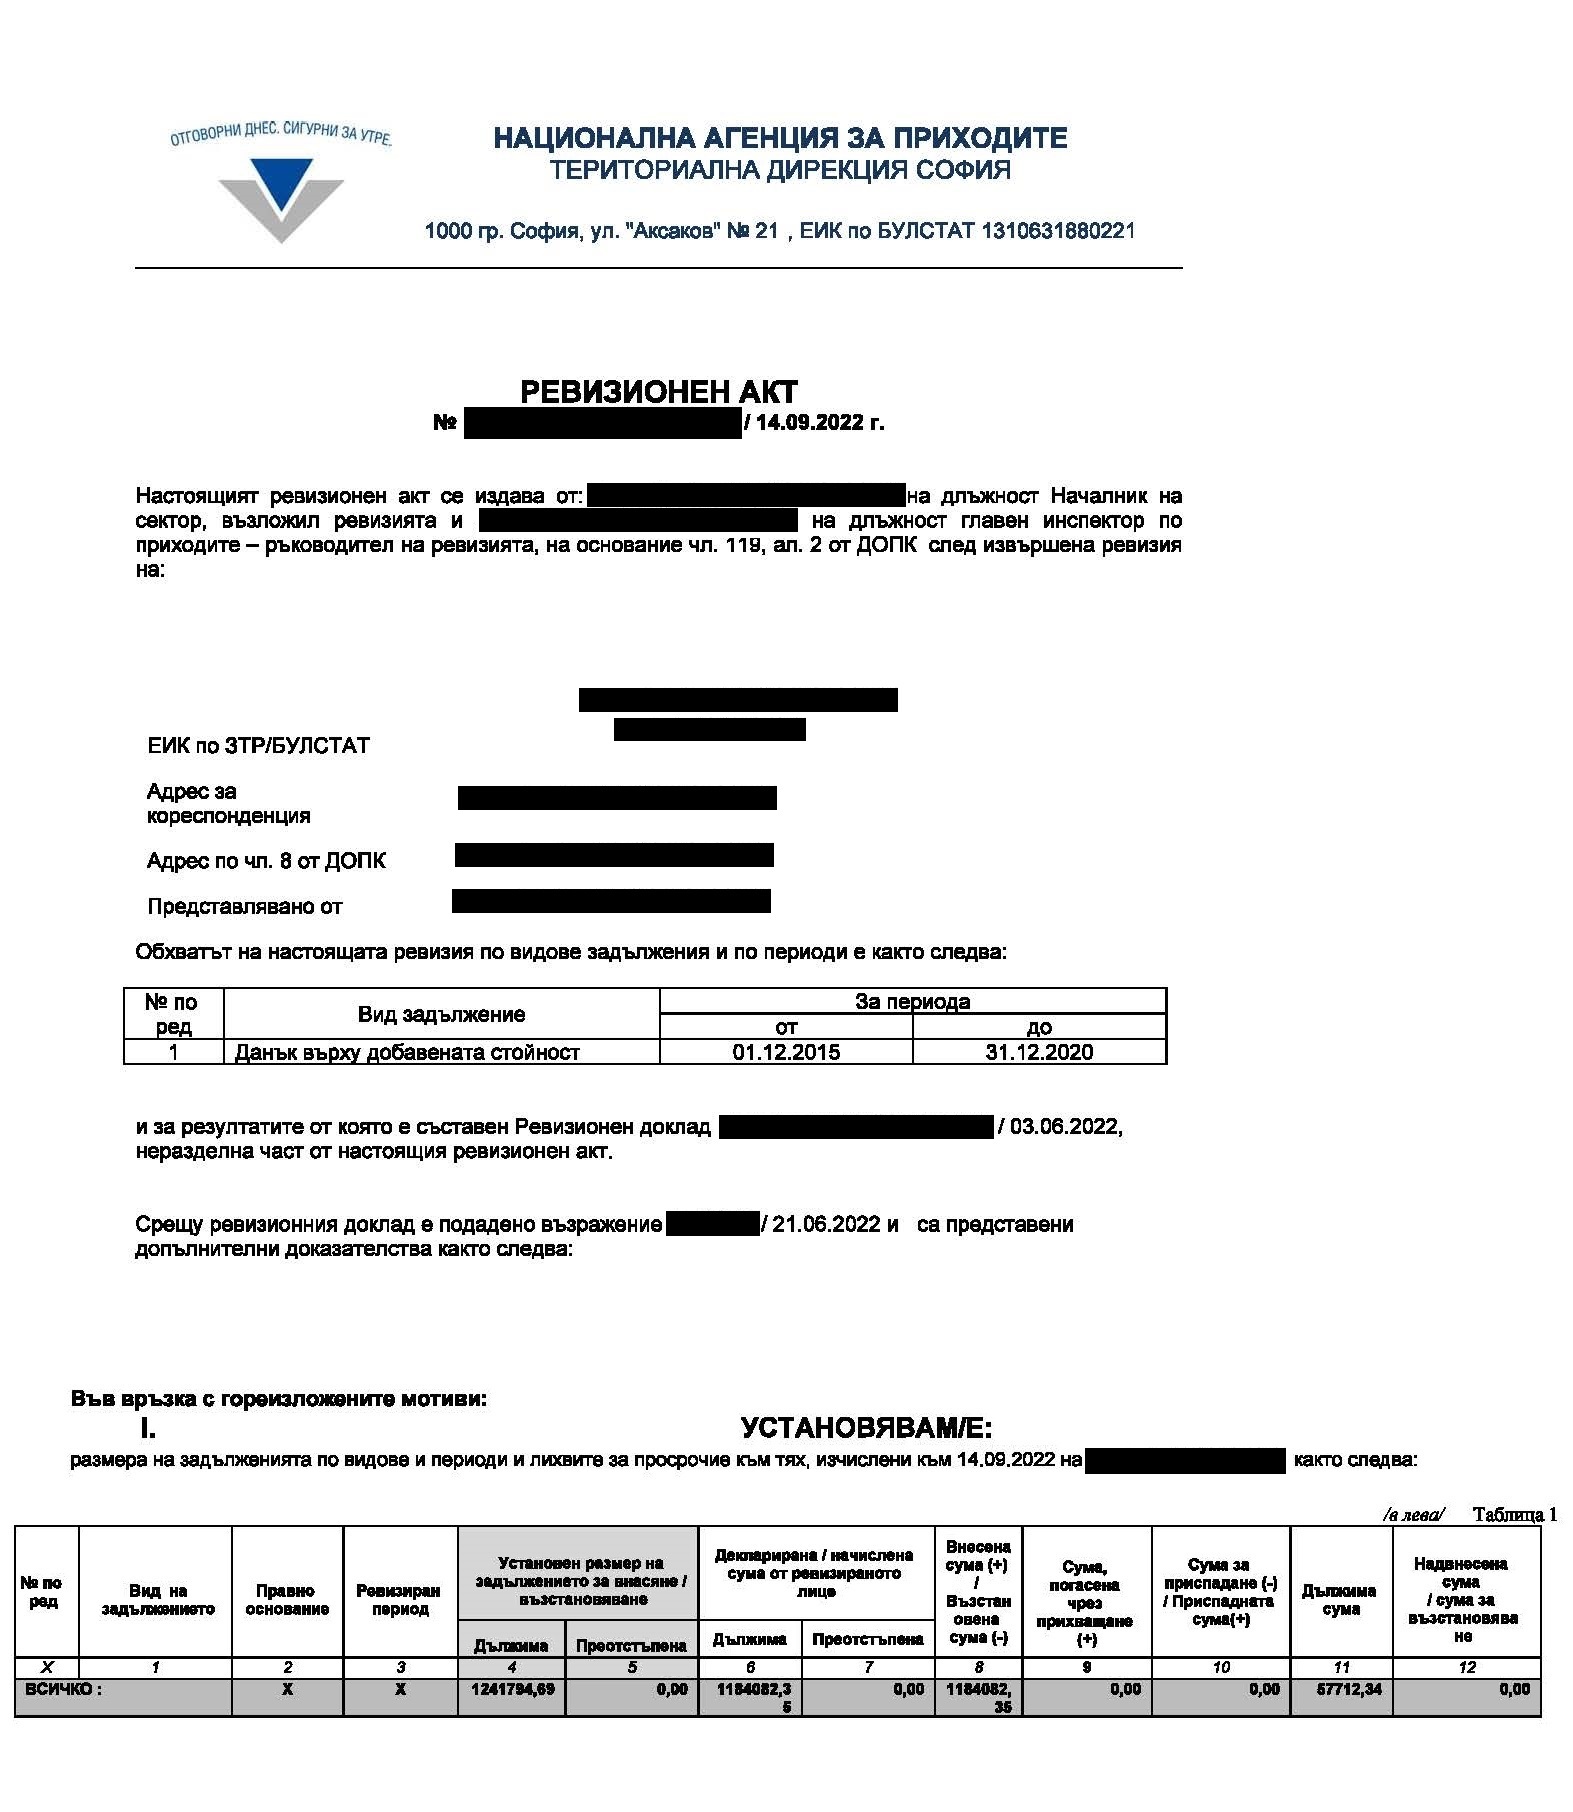
Наш давний клиент – авторитетная болгарская компания, занимающаяся продажей передовых систем очистки по всему миру – подвергся налоговой проверке в связи с определением своих обязательств по уплате НДС.
В ходе ревизионного производства налоговые органы пришли к выводу об отсутствии реальности поставок, отраженных в счетах-фактурах, выставленных нашему клиенту за прошедший период. На этом основании клиенту было отказано в праве на вычет и использование налогового кредита по НДС. В результате Национальное агентство по доходам (НАП) начислило налоговую задолженность по неуплаченному НДС, а также проценты за весь проверяемый период. Эти суммы были принудительно взысканы с нашего доверителя в досудебном порядке.
Аргументация проверяющей комиссии, приведшая к таким ошибочным выводам, в целом основывалась на утверждениях налоговых органов о недостаточном кадровом и материальном обеспечении поставщиков нашего клиента. Иными словами, НАП исходило из того, что если у поставщика нет наемных работников, его руководитель не застрахован в данной компании, а само предприятие не арендует помещения или транспортные средства, то оно не может фактически осуществить налогооблагаемую поставку товаров или услуг, по которой контрагент мог бы воспользоваться налоговым кредитом.
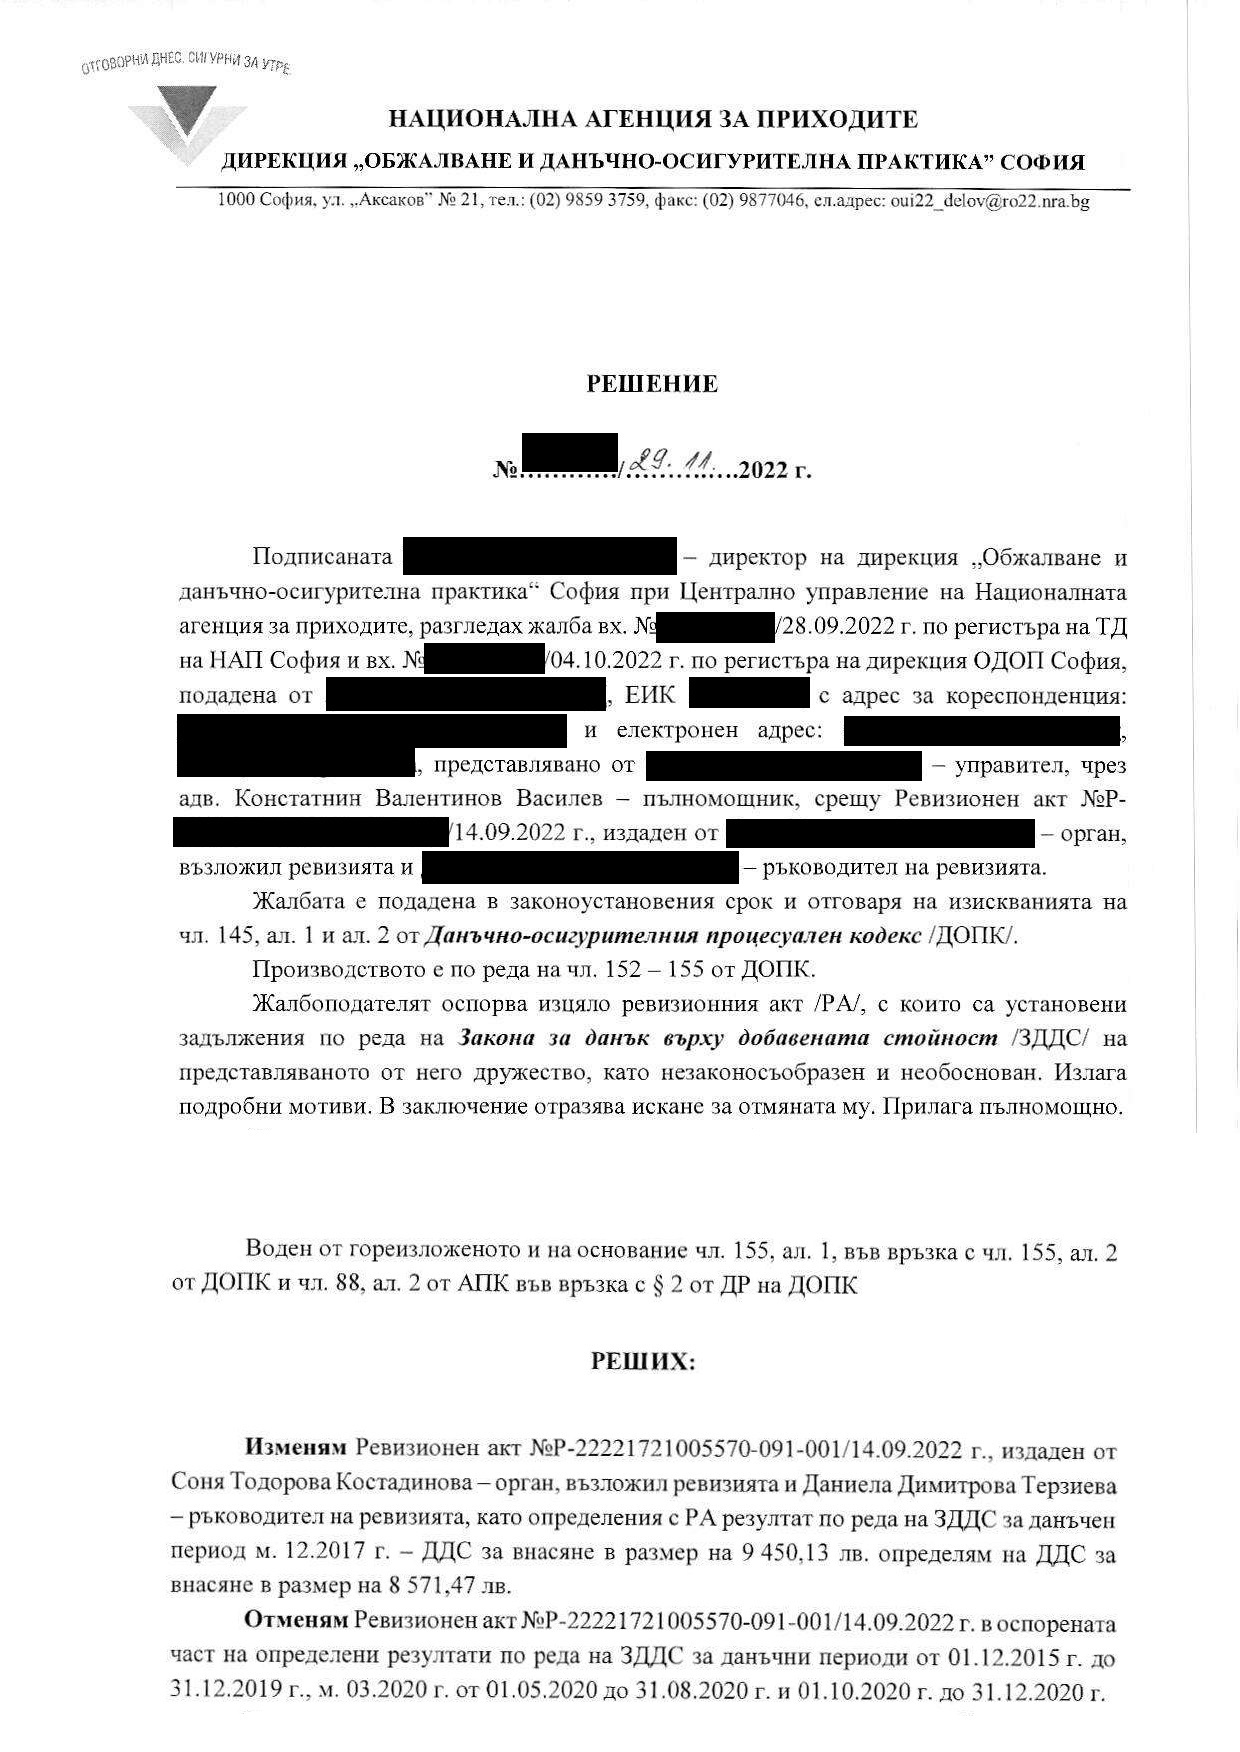
В процессе обжалования акта налоговой проверки в административном порядке (то есть до начала судебного разбирательства) нам удалось убедить вышестоящий административный орган в том, что доводы проверяющей комиссии являются необоснованными, не соответствуют доказательствам, собранным в ходе ревизии, и противоречат практике Суда Европейского Союза, а также решениям Верховного административного суда. Директор управления «Обжалование и налогово-страховая практика» принял во внимание наши детально изложенные аргументы, учел судебную практику и отменил акт налоговой проверки. Благодаря этому удалось избежать обращения в суд, что позволило нашему доверителю сэкономить время и дополнительные расходы.
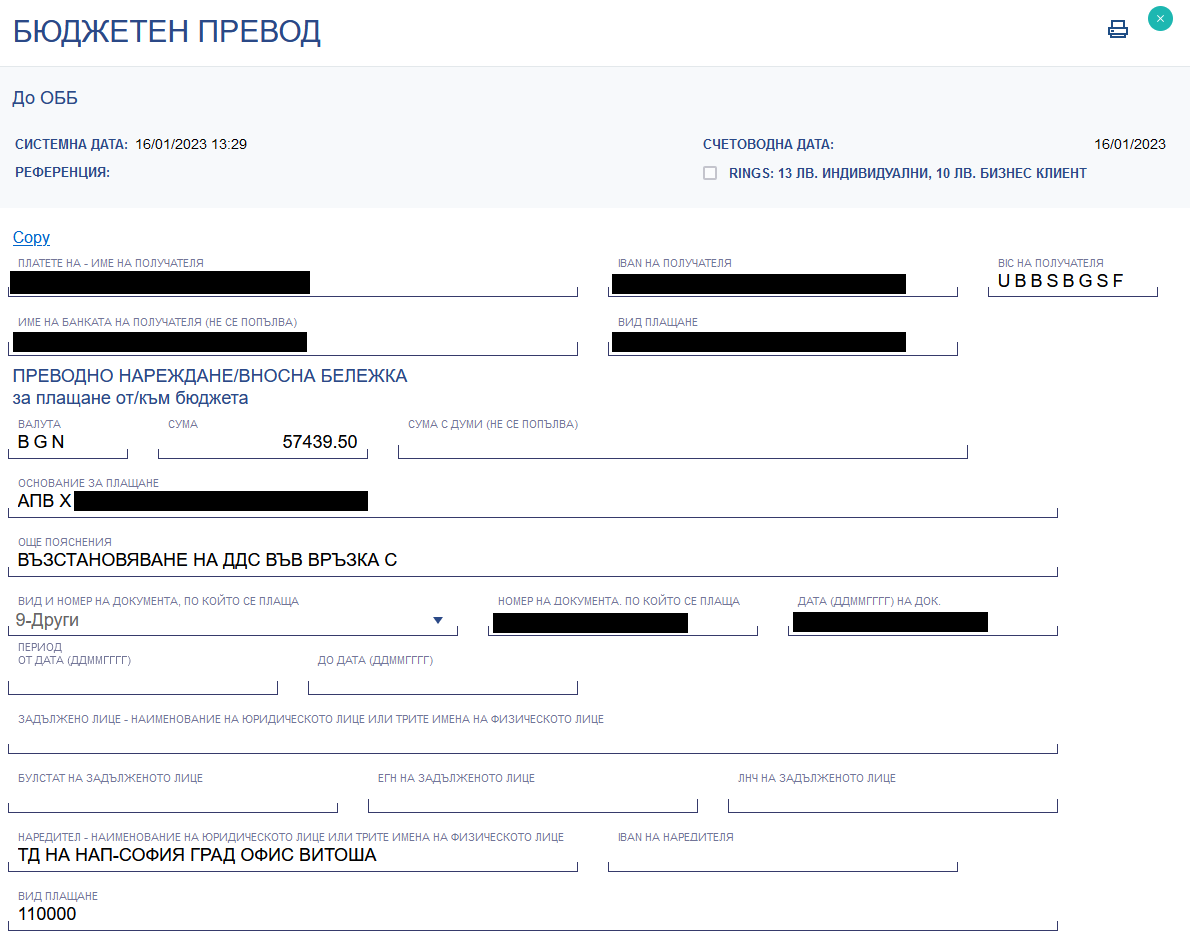
В начале прошлой недели НАП вернул нашему клиенту незаконно взысканные суммы. В настоящее время продолжается процедура выплаты клиенту также и начисленных процентов за период, в течение которого он был лишен этих средств.
Мы рады, что смогли помочь компании защитить свое право на ранее использованный налоговый кредит. Мы также довольны тем, что эти небольшие победы способствуют укреплению принципа верховенства права и защите прав субъектов хозяйственной деятельности, которые являются основой нашей экономики.