Notre cabinet a annulé un acte de révision fiscal illégal émis par l’administration fiscale
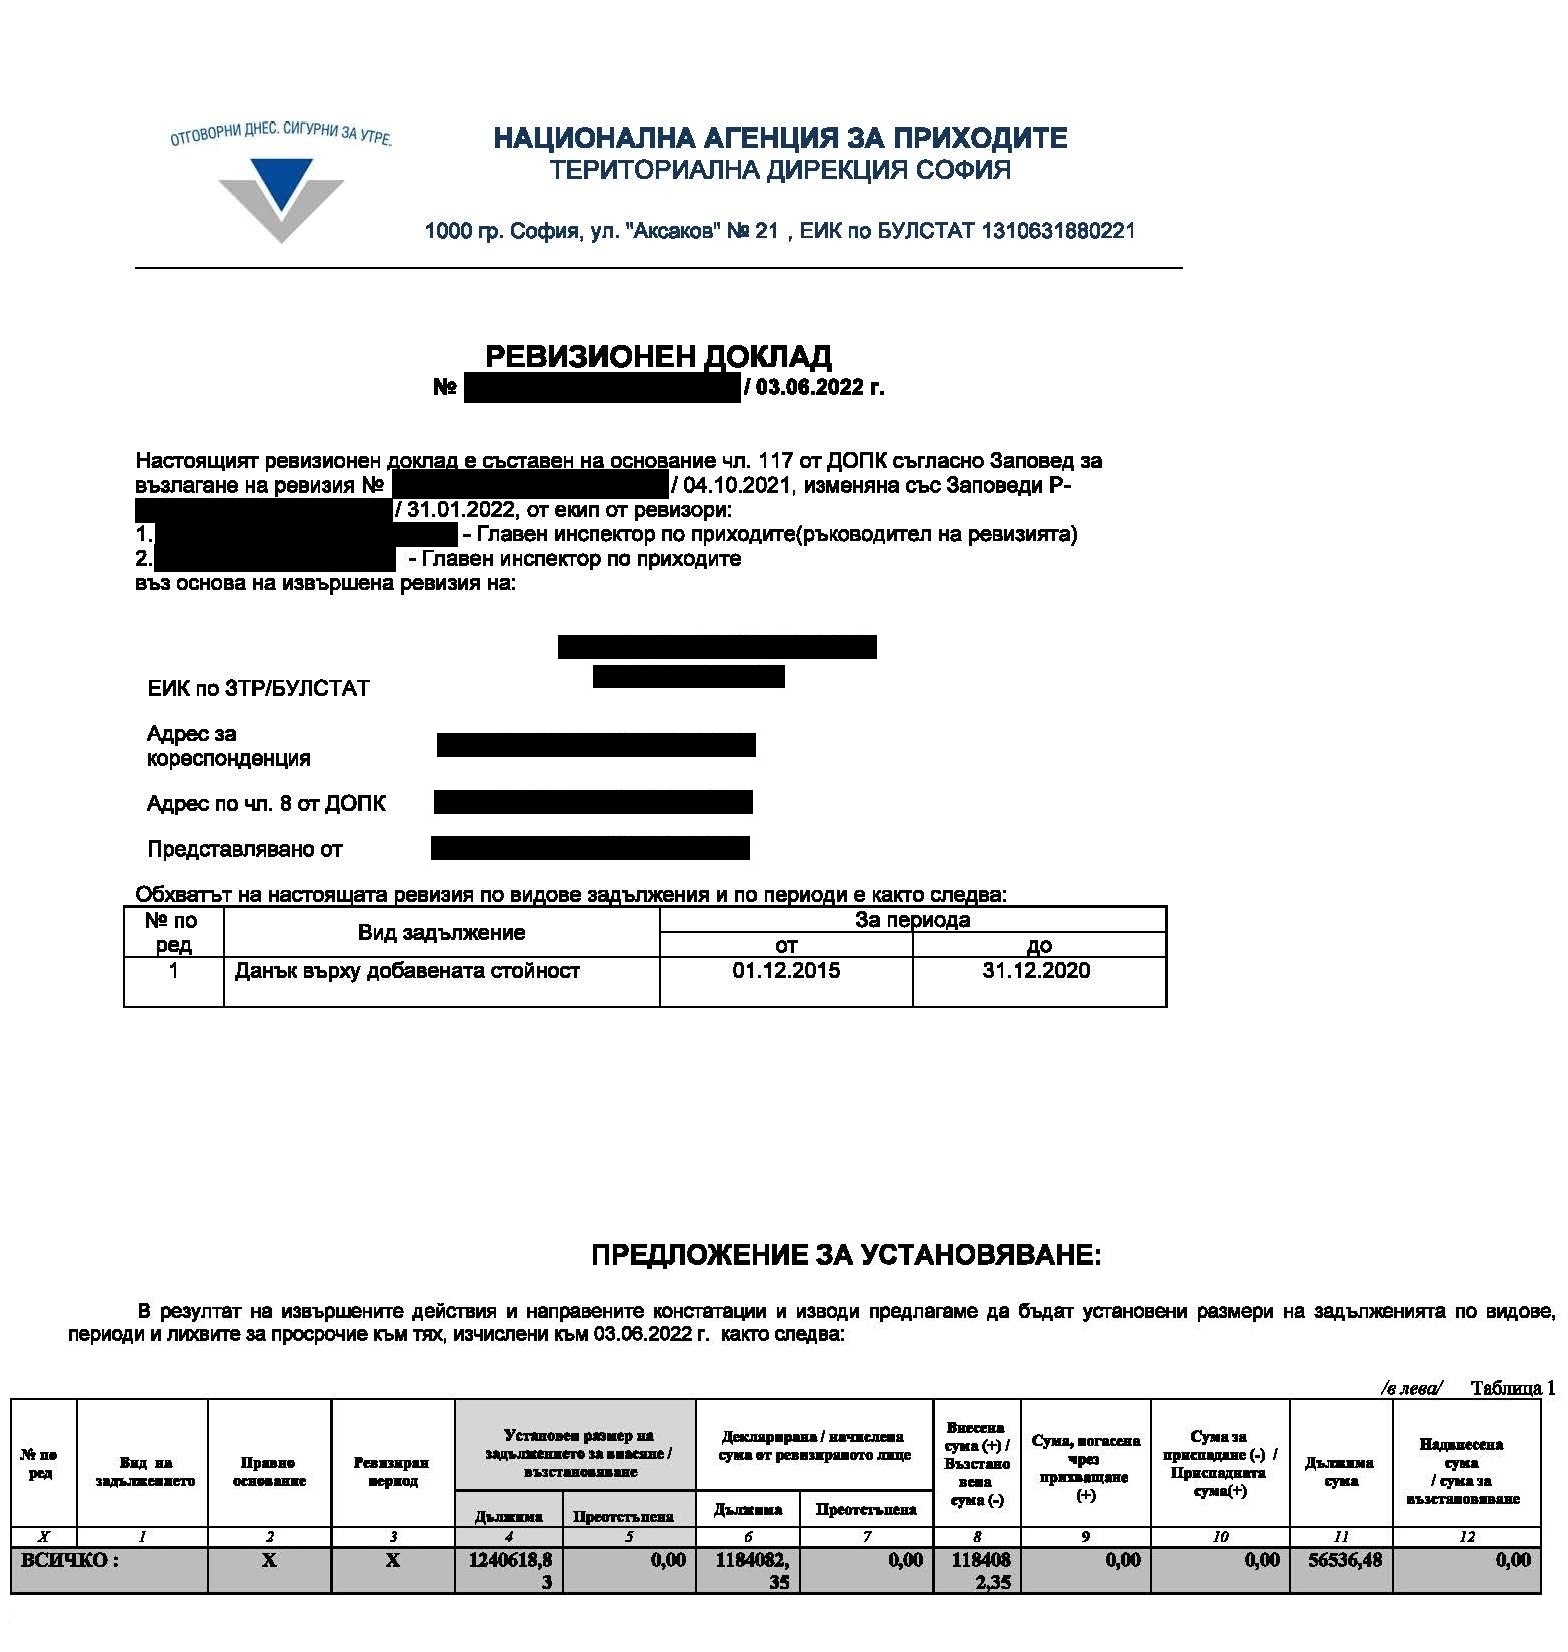
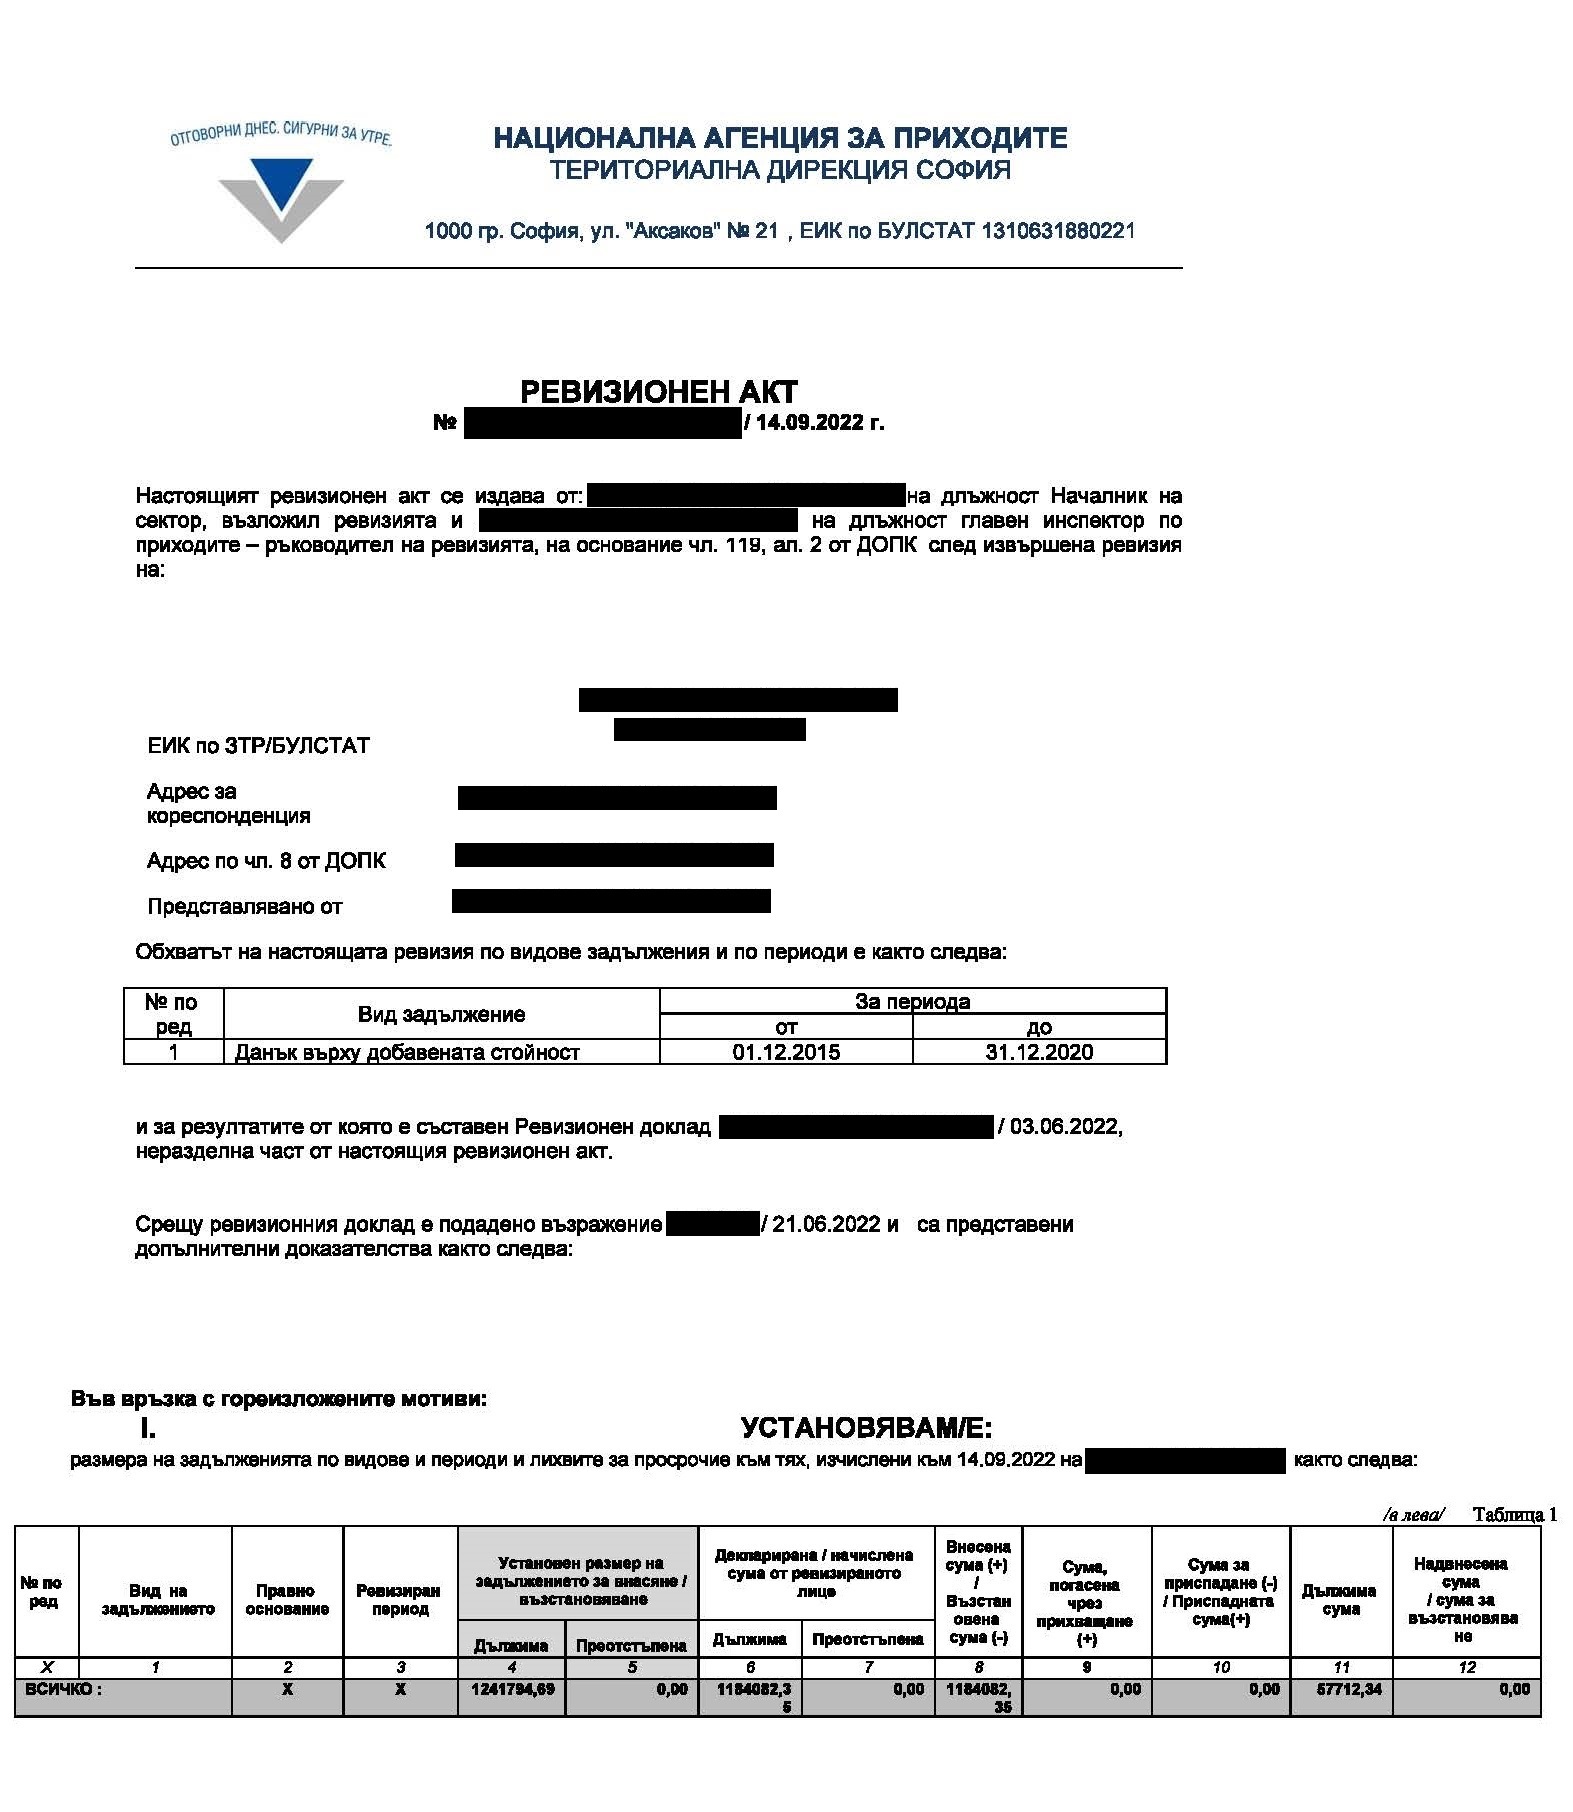
Notre client de longue date – une entreprise bulgare bien établie, spécialisée dans la vente de systèmes de nettoyage de premier plan à l’échelle mondiale – a fait l’objet d’un contrôle fiscal portant sur la détermination de ses obligations en matière de TVA.
Dans le cadre de la procédure de révision, les autorités fiscales ont conclu à l’absence de réalité des livraisons mentionnées dans les factures émises à l’égard de notre client pour une période antérieure, lui refusant ainsi le droit à la déduction et à l’utilisation du crédit de TVA. En conséquence, l’Agence nationale des recettes (NAP) a établi des obligations fiscales pour la TVA non acquittée ainsi que les intérêts y afférents sur l’ensemble de la période révisée. Ces montants ont été perçus à l’avance auprès de notre client par voie de recouvrement forcé.
Les conclusions erronées de l’équipe de contrôle reposaient principalement sur l’argumentation des autorités fiscales selon laquelle les fournisseurs de notre client ne disposaient pas des ressources humaines et matérielles nécessaires. En d’autres termes, la NAP a estimé qu’un fournisseur qui n’emploie aucun salarié, dont le dirigeant n’est pas affilié à la sécurité sociale dans cette société ou dont l’entreprise ne dispose ni de locaux ni de moyens de transport, ne peut pas réaliser une livraison de biens ou de services imposable effective, permettant à la partie contractante d’exercer son droit à la déduction de la TVA.
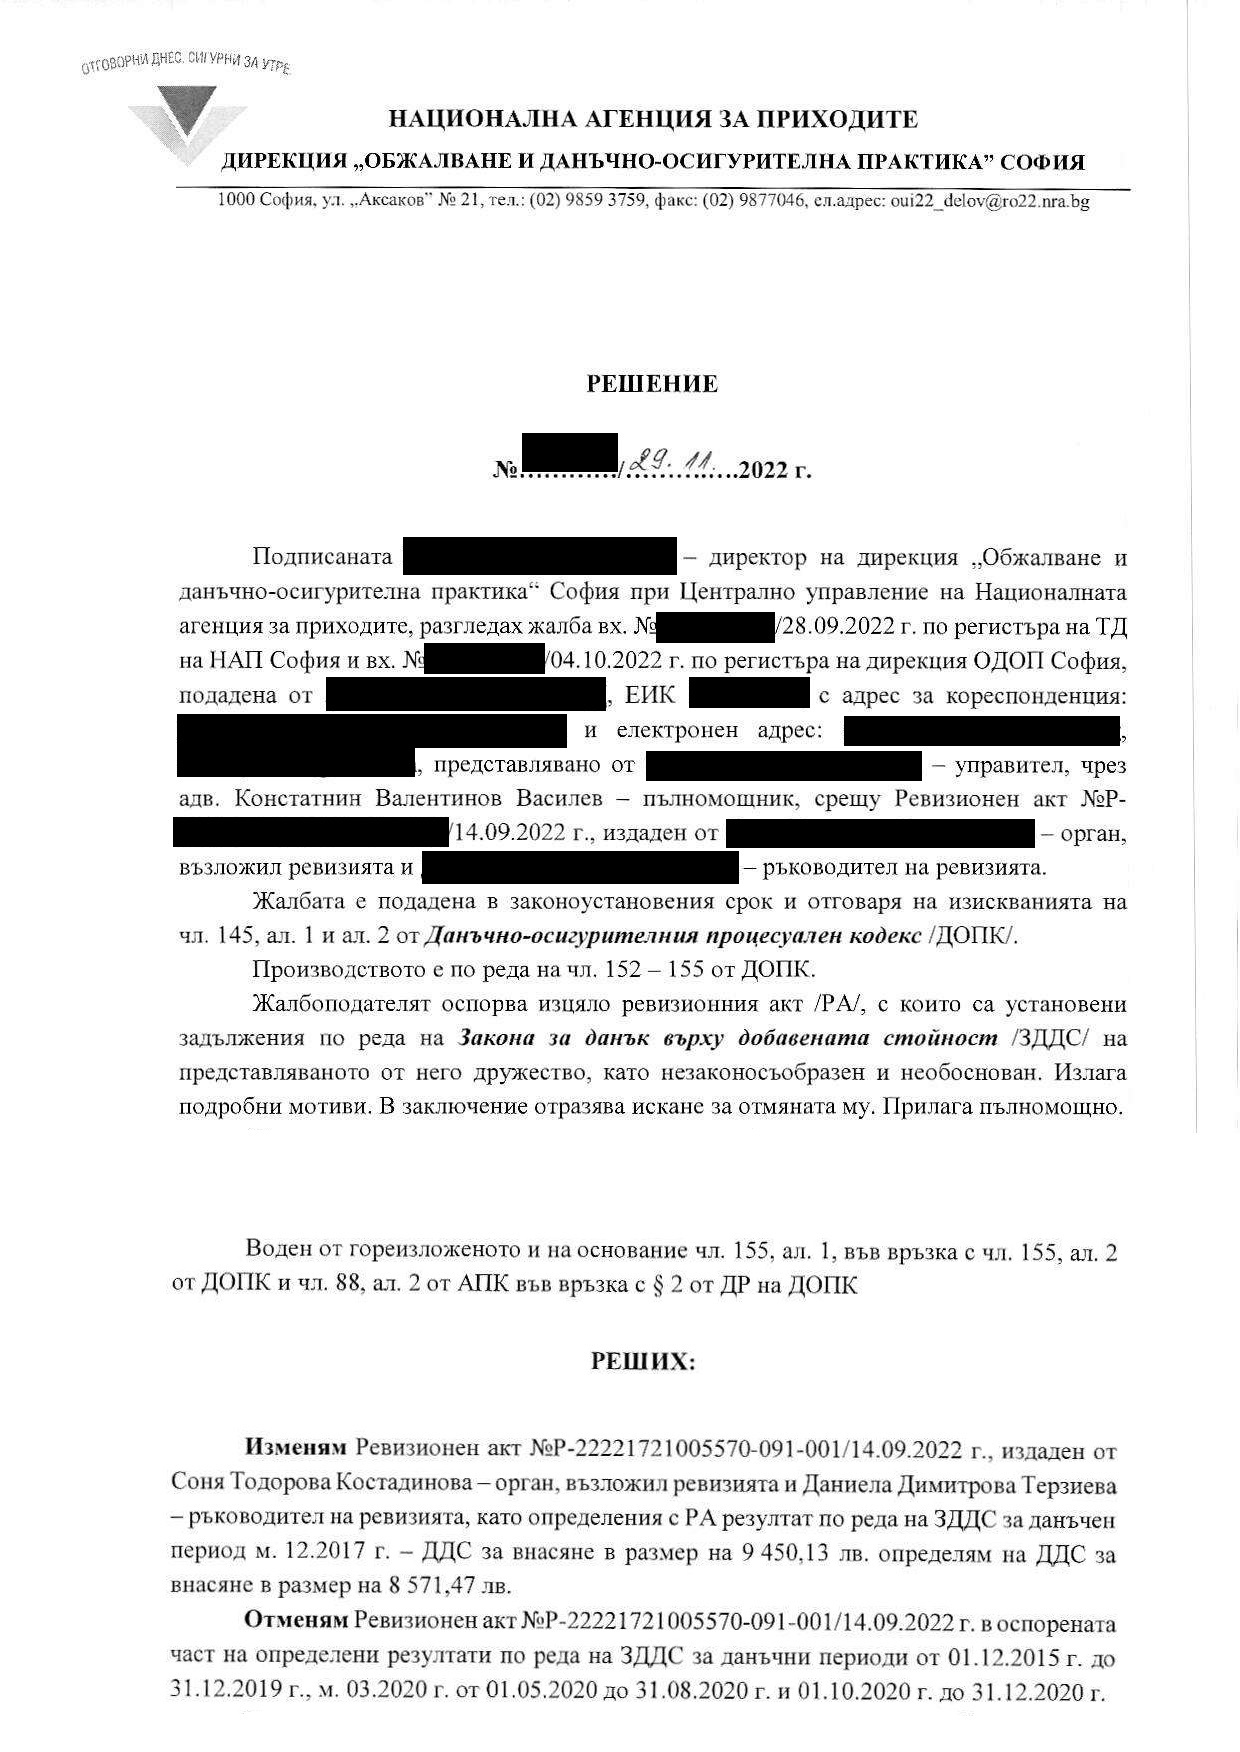
Dans le cadre du recours administratif contre l’acte de révision (c’est-à-dire avant toute phase contentieuse), nous avons réussi à convaincre l’organe administratif supérieur que les arguments avancés par l’équipe de contrôle étaient infondés, ne correspondaient pas aux éléments de preuve recueillis lors de la procédure et étaient en contradiction avec la jurisprudence de la Cour de justice de l’Union européenne ainsi que celle de la Cour administrative suprême. Le directeur de la direction « Recours et pratique fiscale et sociale » a pleinement adopté les arguments exposés dans notre réclamation, pris en compte la jurisprudence applicable et annulé l’acte de révision. Cela a permis d’éviter une saisine du tribunal, réduisant ainsi les coûts et le temps nécessaires pour notre client.
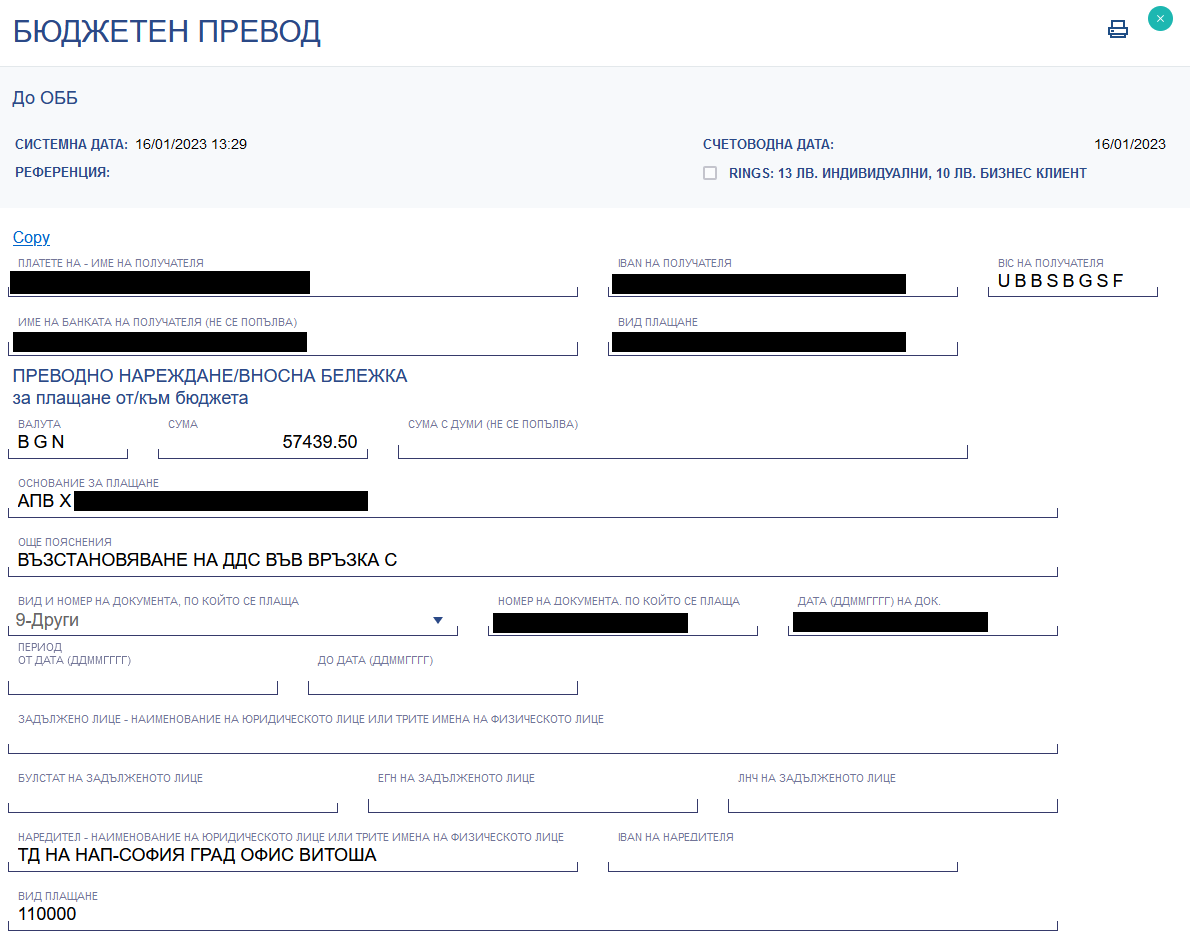
Au début de la semaine dernière, la NAP a restitué à notre client les sommes indûment perçues. Une procédure est actuellement en cours pour le paiement des intérêts moratoires dus pour la période pendant laquelle il a été privé de ces fonds.
Nous nous réjouissons d’avoir pu assister cette entreprise dans la défense de son droit au crédit de TVA déjà utilisé. Nous sommes également satisfaits de contribuer, à travers ces petites victoires, au respect du principe de l’État de droit et à la protection des droits des acteurs économiques, qui constituent l’épine dorsale de notre économie.